لپ کلام
فرمول محاسبه سود بانکی ترکیه ساده است: اصل پول × نرخ سالانه × تعداد روز ÷ ۳۶۵. از این سود ناخالص، بانک مالیات Stopaj را کم میکند که برای سپرده لیری تا ۶ ماه ۱۷٫۵ درصد است. با نرخ ۳۷ درصد، یک میلیون لیر در ۳۲ روز حدود ۲۶٬۷۶۲ لیر سود خالص میدهد. نرخها هر هفته عوض میشوند، تورم سالانه اکتبر ۲۰۲۶ برابر ۲۹٫۷۷ درصد بود و سپرده تا ۱٫۲ میلیون لیر در هر بانک بیمه است.
سپردهگذاری در بانکهای ترکیه برای خیلی از ایرانیها اولین جایی است که پول در ترکیه مینشیند: پیش از خرید خانه، بین فروش و خرید دوباره، یا وقتی هنوز تصمیم نگرفتهاند. این صفحه فقط حسابوکتاب و قاعدههای رسمی را توضیح میدهد. شاهان بانک، کارگزار یا مشاور مالی دارای مجوز نیست و هیچ سود، نرخ یا تابعیتی را تضمین نمیکند. ارقام این صفحه در ۲۲ نوامبر ۲۰۲۶ (۱ آذر ۱۴۰۵) با منابع رسمی و صفحههای خود بانکها چک شدهاند.
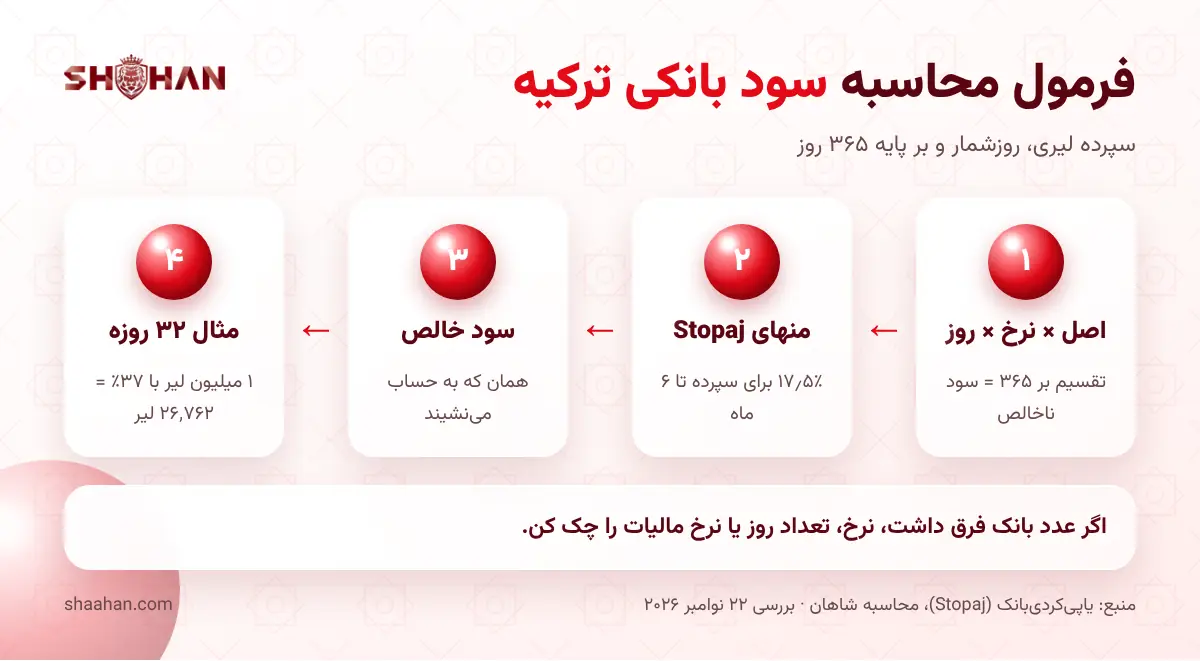
فرمول محاسبه سود بانکی ترکیه، با یک مثال واقعی
بانکهای ترکیه برای سپرده مدتدار لیری (Vadeli TL Mevduat) سود را روزشمار و بر پایه ۳۶۵ روز حساب میکنند. ما این را از عقب امتحان کردیم: نرخها و سودهای خالصی که چند بانک برای یک میلیون لیر در ۳۲ روز اعلام کردهاند، دقیقاً با همین فرمول و کسر ۱۷٫۵ درصد مالیات جور درمیآیند.
| مرحله | فرمول | مثال: ۱٬۰۰۰٬۰۰۰ لیر، نرخ ۳۷٪، ۳۲ روز |
|---|---|---|
| سود ناخالص (Brüt Faiz) | اصل × نرخ × روز ÷ ۳۶۵ | ۳۲٬۴۳۸٫۳۶ لیر |
| مالیات (Stopaj) | سود ناخالص × ۱۷٫۵٪ | ۵٬۶۷۶٫۷۱ لیر |
| سود خالص (Net Faiz) | ناخالص − مالیات | ۲۶٬۷۶۱٫۶۴ لیر |
| موجودی سررسید | اصل + سود خالص | ۱٬۰۲۶٬۷۶۱٫۶۴ لیر |
همین عدد ۲۶٬۷۶۱ لیر، سود خالصی است که برای حساب ۳۷ درصدی زراعتبانک در فهرست بانکها در CNN Türk آمده بود. پس اگر بانکی عدد متفاوتی داد، معمولاً یکی از این سه چیز فرق دارد: نرخ واقعی حساب تو، تعداد روزها یا نرخ مالیات.
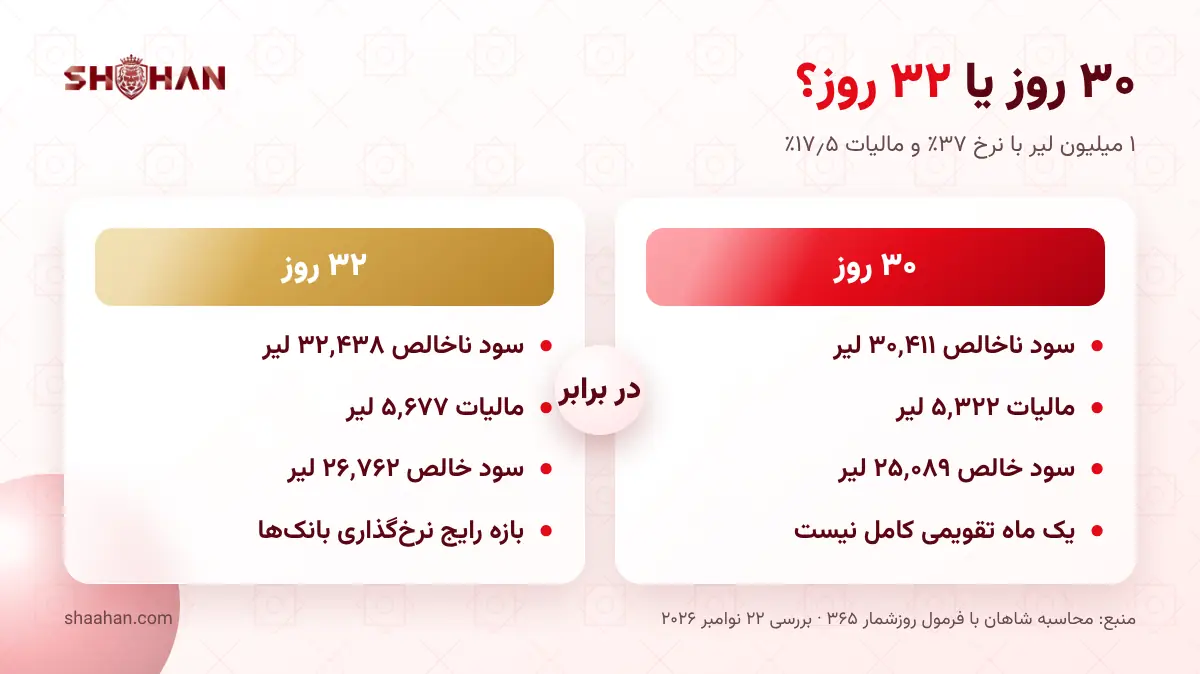
یک نکته کوچک ولی پرهزینه: «۳۲ روز» با «یک ماه» یکی نیست. اگر سپردهای ۳۰ روزه باز کنی، با همان نرخ ۳۷ درصد حدود ۱٬۶۷۳ لیر کمتر میگیری. برای همین بانکها نرخ را برای بازههای روزی مثل «۳۲ تا ۴۵ روز» اعلام میکنند.
ماشینحساب سود سپرده
مبلغ، نرخ سالانهای که بانک به تو پیشنهاد داده و تعداد روز را وارد کن. نرخ مالیات بر اساس مدت انتخاب میشود، طبق جدول بخش بعد.
عدد تقریبی است؛ نرخ نهایی، روزشمار و مالیات را از خود بانک بپرس. بانکها نرخ سپرده ارزی را جدا اعلام میکنند.
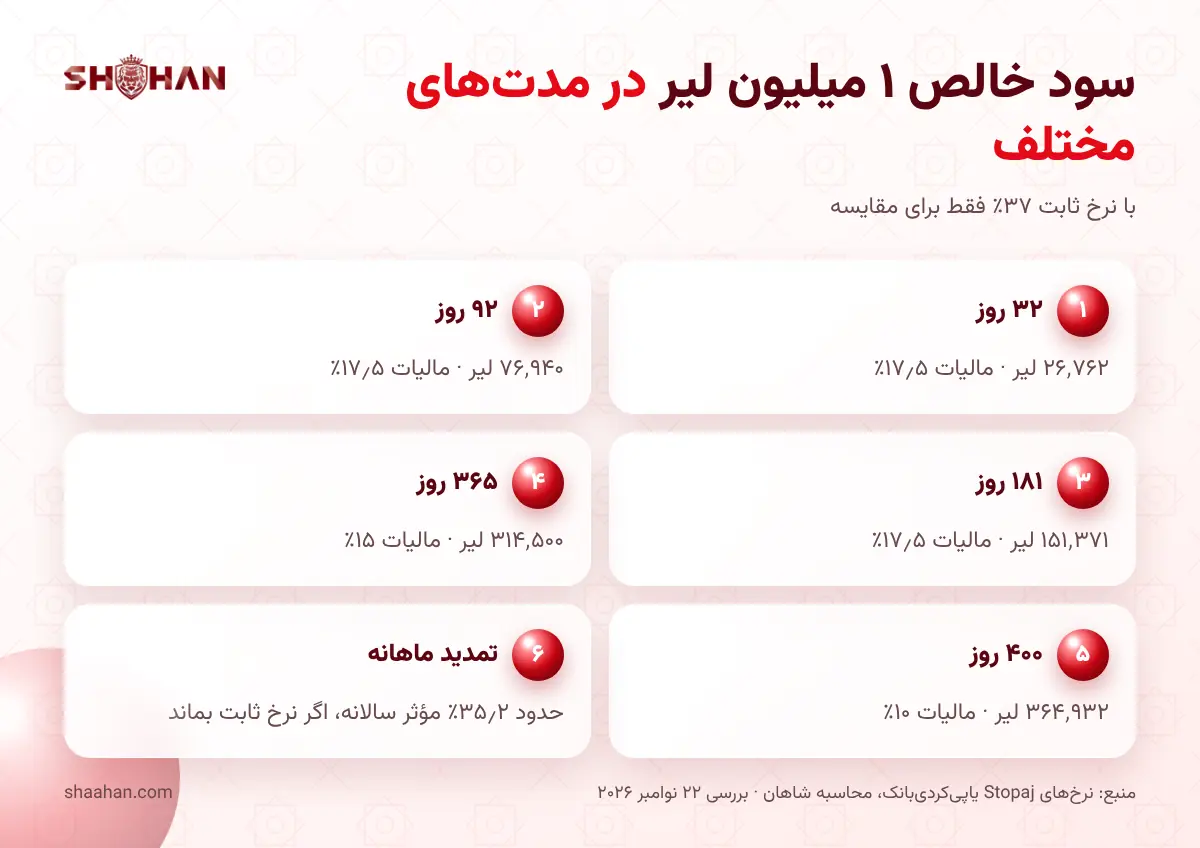
اگر ماشینحساب در مرورگرت اجرا نشد، جدول زیر همان محاسبه را با نرخ ثابت ۳۷ درصد برای چند مدت رایج نشان میدهد. این نرخ فقط برای مقایسه است؛ بانکها برای هر مدت نرخ جدا دارند.
| مدت | مالیات | سود خالص روی ۱ میلیون لیر | بازده خالص سالانهشده |
|---|---|---|---|
| ۳۲ روز | ۱۷٫۵٪ | ۲۶٬۷۶۲ | ۳۰٫۵٪ |
| ۹۲ روز | ۱۷٫۵٪ | ۷۶٬۹۴۰ | ۳۰٫۵٪ |
| ۱۸۱ روز | ۱۷٫۵٪ | ۱۵۱٬۳۷۱ | ۳۰٫۵٪ |
| ۳۶۵ روز | ۱۵٪ | ۳۱۴٬۵۰۰ | ۳۱٫۵٪ |
| ۴۰۰ روز | ۱۰٪ | ۳۶۴٬۹۳۲ | ۳۳٫۳٪ |
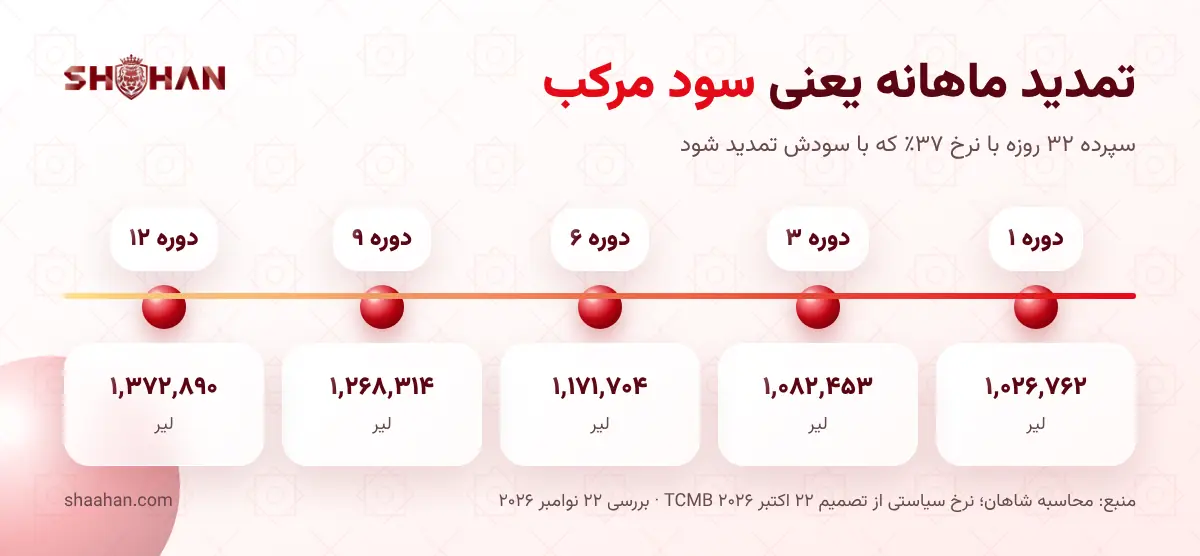
سود مرکب؛ وقتی سپرده را هر ماه تمدید میکنی
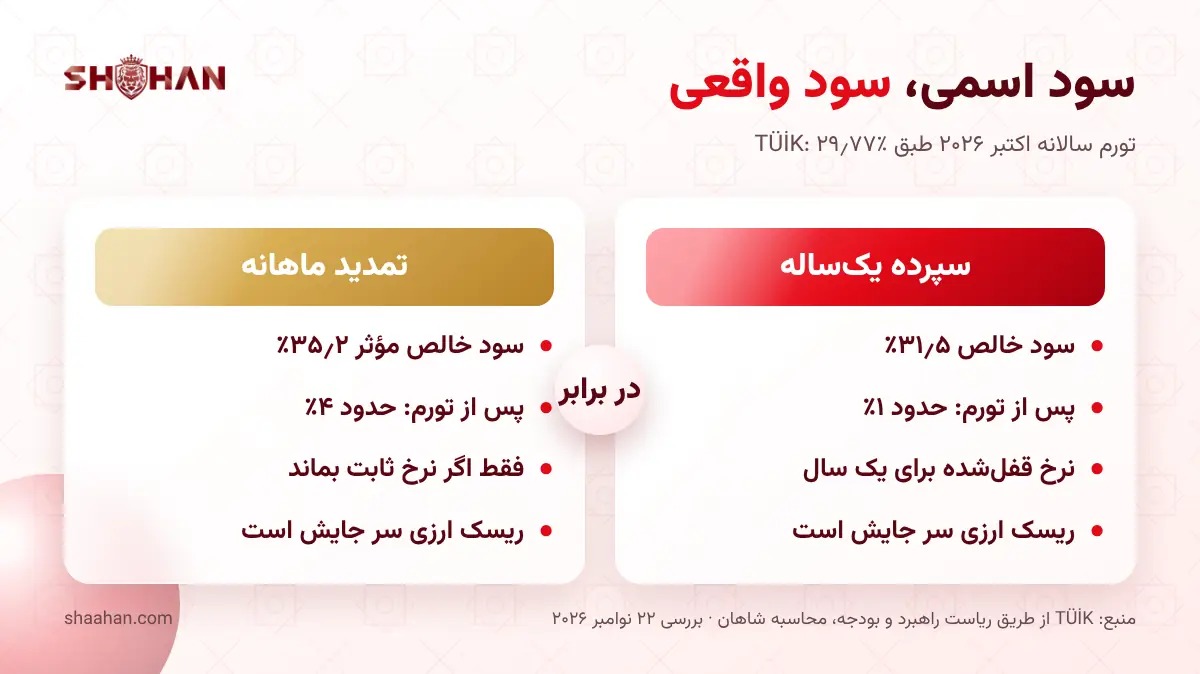
کسی که سپرده ۳۲ روزه را با سودش دوباره میخواباند، عملاً سود مرکب میگیرد. فرمولش این است: (۱ + نرخ × روز ÷ ۳۶۵ × (۱ − مالیات)) به توان (۳۶۵ ÷ روز)، منهای یک. با نرخ ۳۷ درصد و مالیات ۱۷٫۵ درصد، بازده خالص مؤثر سالانه حدود ۳۵٫۲ درصد میشود؛ یعنی حدود ۳٫۷ واحد بیشتر از سپرده یکساله با همان نرخ.
این عدد فقط وقتی درست است که نرخ در تمام تمدیدها ثابت بماند، که تقریباً هیچوقت نمیماند. بانک مرکزی ترکیه (TCMB) در ۲۲ اکتبر ۲۰۲۶ نرخ سیاستی را از ۳۷ به ۳۶ درصد کاهش داد و جلسه بعدیاش ۱۰ دسامبر است. هر کاهش معمولاً با چند هفته فاصله در نرخ سپردهها دیده میشود. سپرده بلندمدت نرخ را قفل میکند و تمدید ماهانه انعطاف میدهد؛ انتخاب بین این دو به پیشبینی تو از نرخها برمیگردد، نه به فرمول.
مالیات سود سپرده در ترکیه (Stopaj)
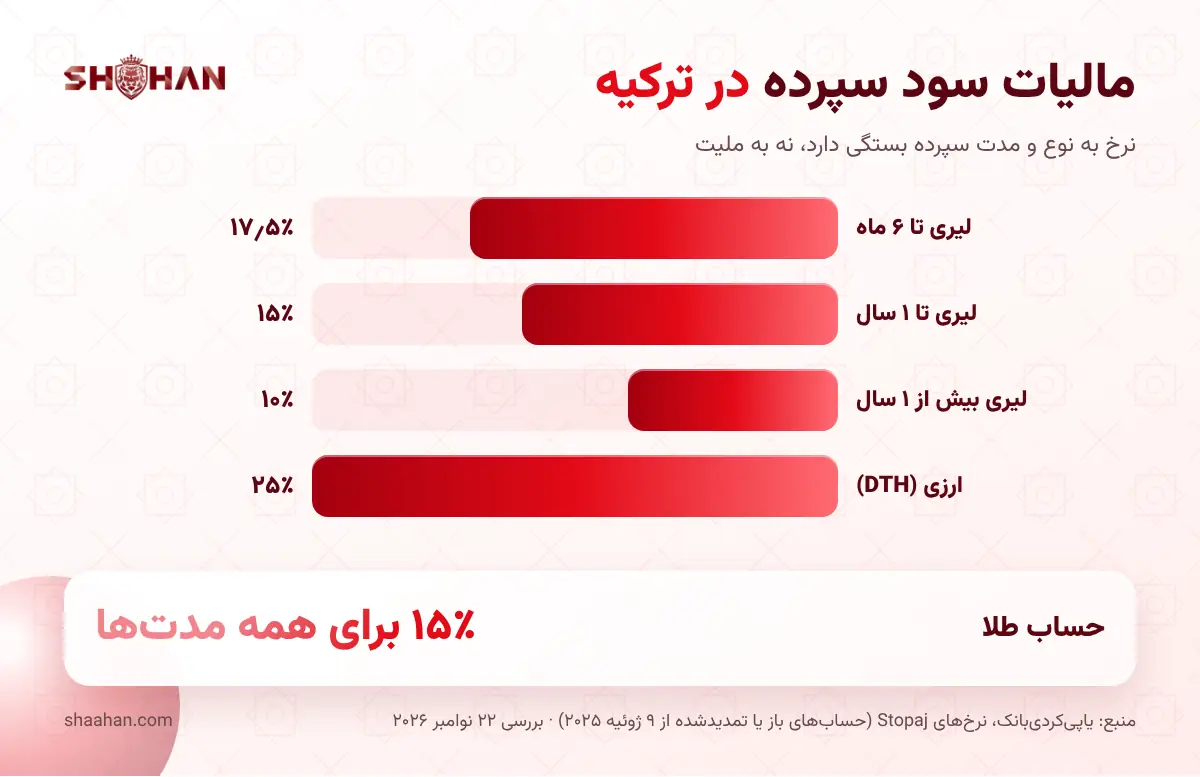
مالیات سود سپرده را بانک خودش کم میکند و سود خالص را واریز میکند. نرخ را تصمیم ریاستجمهوری بر اساس ماده موقت ۶۷ قانون مالیات بر درآمد تعیین میکند و به نوع سپرده و مدت آن بستگی دارد، نه به ملیت سپردهگذار. جدول زیر نرخهایی است که یاپیکردیبانک در صفحه رسمیاش اعلام کرده است:
| نوع حساب | مدت | نرخ Stopaj | از تاریخ |
|---|---|---|---|
| لیر ترکیه (TL) | بدون مدت، و تا ۶ ماه | ۱۷٫۵٪ | ۹ ژوئیه ۲۰۲۵ |
| لیر ترکیه (TL) | تا ۱ سال | ۱۵٪ | ۹ ژوئیه ۲۰۲۵ |
| لیر ترکیه (TL) | بیشتر از ۱ سال | ۱۰٪ | بدون تغییر از ۱ فوریه ۲۰۲۵ |
| ارزی (DTH: دلار، یورو…) | همه مدتها | ۲۵٪ | ۲۸ ژوئن ۲۰۲۳ |
| حساب طلا | همه مدتها | ۱۵٪ | طبق همان صفحه |
ملاک، تاریخ باز شدن یا تمدید حساب است. حسابی که پیش از تغییر نرخ باز شده، تا سررسید با نرخ قبلی حساب میشود.
در چند سایت فارسی نوشتهاند مالیات سود سپرده برای خارجیها ۵ درصد است. این نرخ مربوط به سالهای قبل است؛ در جدولهای فعلی بانکها نرخ جداگانهای برای خارجیِ مقیم ترکیه دیده نمیشود. وضعیت کسی که مقیم ترکیه نیست و میخواهد از قرارداد مالیاتی کشور خودش استفاده کند، برای ما نامشخص ماند؛ پیش از باز کردن حساب، این را کتبی از بانک بپرس.
نرخ سود سپرده بانکهای ترکیه؛ آبان ۱۴۰۵
نرخ سود بانکی در ترکیه از بانکی به بانک دیگر و حتی از مشتری به مشتری فرق میکند. بالاترین عددها معمولاً مخصوص مشتری تازه، کانال موبایل یا مبلغ مشخصی هستند. روزنامه تکویم در ۴ نوامبر ۲۰۲۶ نرخهای ۳۲ روزه را از صفحههای رسمی بانکها جمع کرد:
| بانک و حساب | نرخ سالانه ناخالص | شرط | سود خالص ۱ میلیون لیر در ۳۲ روز |
|---|---|---|---|
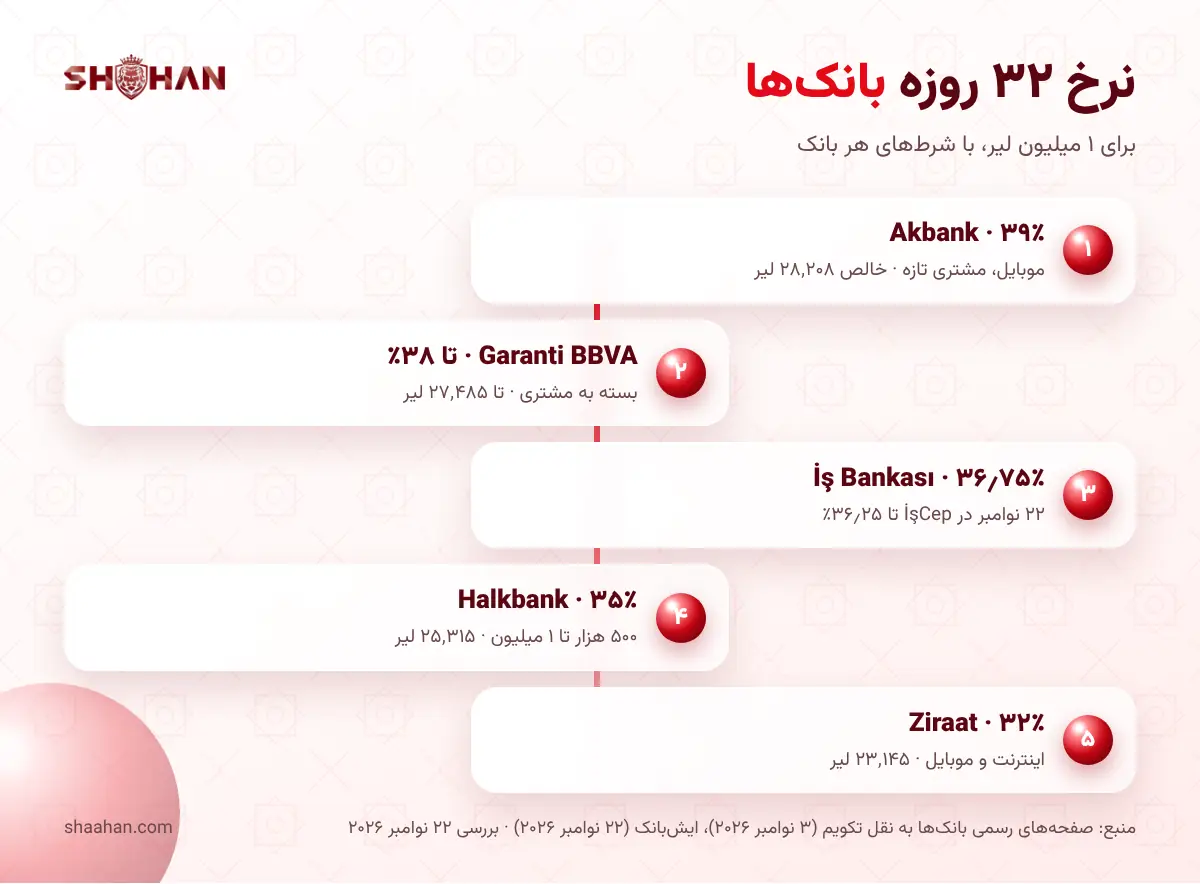
| آکبانک (Akbank)، موبایل | ۳۹٪ | مشتری تازه، ۹۰ روز اول، ۵۰۰ هزار تا ۱۰ میلیون لیر | ۲۸٬۲۰۸ |
| گارانتی BBVA | تا ۳۸٪ | بسته به مشتری | تا ۲۷٬۴۸۵ |
| ایشبانک (İş Bankası) | ۳۶٫۷۵٪ | بدون حساب مدتدار فعلی، ۵۰۰ هزار تا ۱ میلیون | ۲۶٬۵۸۱ |
| هالکبانک (Halkbank) | ۳۵٪ | ۵۰۰ هزار تا ۱ میلیون، ۳۲ تا ۹۱ روز | ۲۵٬۳۱۵ |
| زراعتبانک (Ziraat)، اینترنت و موبایل | ۳۲٪ | ۵۰۰ هزار به بالا، ۳۲ تا ۴۵ روز | ۲۳٬۱۴۵ |
ما سود خالص همه ردیفها را با فرمول بالا دوباره حساب کردیم و یکی بود. صفحه نرخهای ایشبانک در ۲۲ نوامبر ۲۰۲۶ فقط سقف «تا ۳۶٫۲۵ درصد» را برای حساب از راه اپلیکیشن İşCep نشان میداد؛ یعنی نرخ این بانک بعد از ۴ نوامبر کمی پایین آمده است. نرخ سپرده دلاری و یورویی را بانکها فقط داخل اپلیکیشن یا شعبه نشان میدهند و ما نتوانستیم آن را از منبع رسمی ببینیم؛ برای این صفحه نامشخص است.
درباره سود بانک زراعت ترکیه، که خیلی جستوجو میشود: عددها نشان میدهند بانک دولتی لزوماً بالاترین نرخ را نمیدهد. در همان روز، فاصله زراعت تا بالاترین نرخ جدول ۷ واحد درصد بود. مزیت زراعت تعداد شعبهها و آشنایی کارمندانش با مشتری خارجی است، نه نرخ سپرده.
سود اسمی ۳۰ درصد، سود واقعی چقدر؟
عدد بالای سود بانکی ترکیه را باید کنار دو عدد دیگر گذاشت. اول تورم: مؤسسه آمار ترکیه (TÜİK) تورم سالانه اکتبر ۲۰۲۶ را ۲۹٫۷۷ درصد اعلام کرد. سود خالص مؤثر ۳۵٫۲ درصدی بخش بالا، پس از کسر این تورم، حدود ۴ درصد بازده واقعی میشود. سپرده یکساله با سود خالص ۳۱٫۵ درصد، فقط حدود ۱ درصد بالاتر از تورم است.
دوم نرخ ارز. اگر پولت را از دلار به لیر تبدیل کنی و یک سال بعد برگردانی، بازده دلاری تو برابر است با (۱ + سود خالص لیری) ÷ (۱ + افزایش نرخ دلار به لیر) منهای یک. ما پیشبینی نرخ ارز نمیدهیم. فقط بدان اگر دلار در یک سال به اندازه سود خالص تو گران شود، سود دلاریات صفر است. ریسک این صفحه همینجاست، نه در فرمول.
سپرده بانکی یا ملک در استانبول؟
این دو با هم قابل مقایسهاند، ولی نه با یک عدد. دادههای رسمی بانک مرکزی ترکیه این تصویر را میدهند:
| شاخص | سپرده لیری | آپارتمان در استانبول |
|---|---|---|
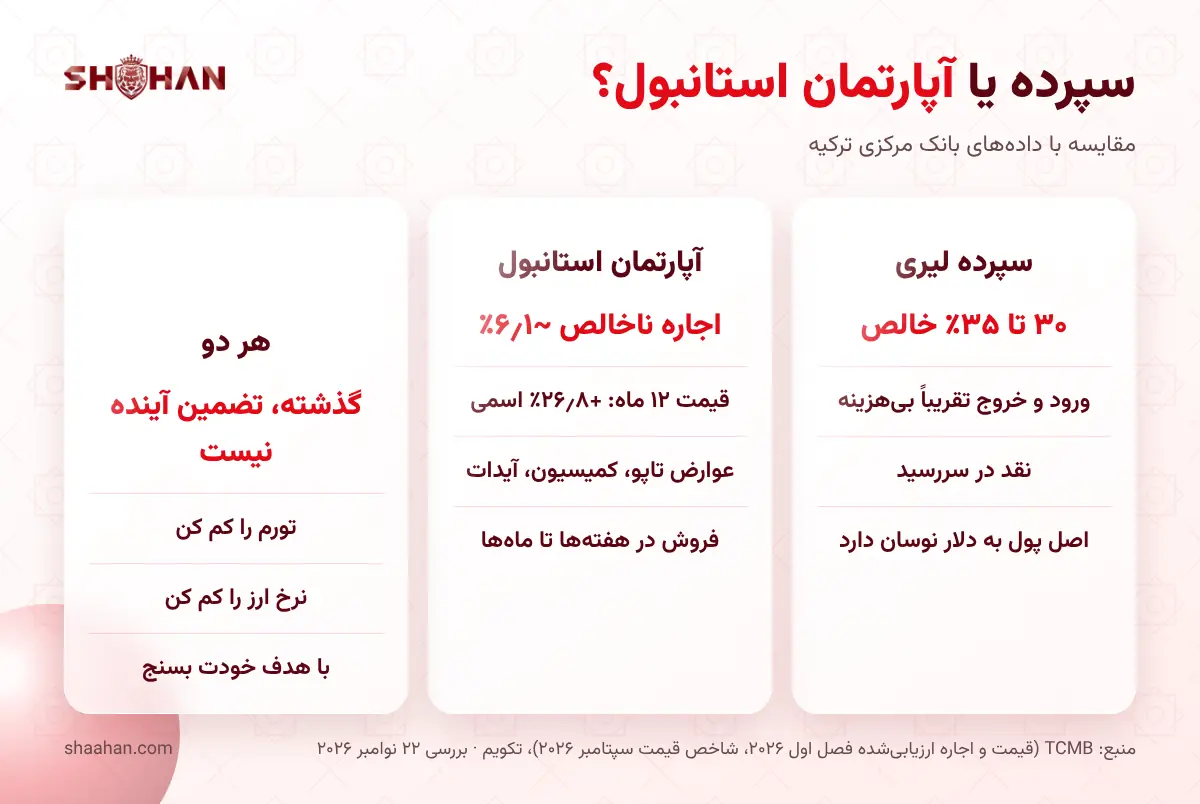
| درآمد سالانه | حدود ۳۰ تا ۳۵٪ خالص اسمی (با نرخهای آبان ۱۴۰۵) | اجاره ناخالص حدود ۶٫۱٪ (فصل اول ۲۰۲۶: میانگین اجاره ارزیابیشده ۴۰٬۵۱۲ لیر برای ۱۰۰ متر، ارزش ۷٬۹۳۹٬۰۰۰ لیر) |
| تغییر ارزش اصل پول | به لیر ثابت؛ به دلار با نرخ ارز بالا و پایین میرود | شاخص قیمت مسکن استانبول در ۱۲ ماه تا سپتامبر ۲۰۲۶: ۲۶٫۸٪ (اسمی، لیری) |
| هزینه ورود و خروج | تقریباً صفر | عوارض تاپو، کمیسیون، ارزیابی و بعداً آیدات و مالیات |
| نقدشوندگی | در سررسید، فوری | هفتهها تا ماهها |
| اقامت یا تابعیت | تابعیت فقط با ۵۰۰ هزار دلار و ۳ سال نگهداری | اقامت از ۲۰۰ هزار دلار، تابعیت از ۴۰۰ هزار دلار |
رشد ۲۶٫۸ درصدی قیمت، گذشته است و وعده آینده نیست. بانک مرکزی همان ماه گفت که قیمت مسکن در کل ترکیه پس از کسر تورم ۵٫۷ درصد افت کرده است. میانگین قیمت ۱۰۰ متر در استانبول هم در فصل سوم ۲۰۲۶ به ۹٬۰۸۴٬۳۵۰ لیر رسید. پیش از مقایسه دقیق، همه هزینههای خرید را در ماشینحساب هزینه خرید ملک بگذار و هزینه جاری ساختمان را از راهنمای آیدات در مجتمعهای استانبول کم کن. بازده اجاره بعد از این دو کم، معمولاً از عدد ناخالص پایینتر است.
بسیاری از خریدارانی که با ما صحبت میکنند، پول را تا روز معامله در سپرده کوتاهمدت نگه میدارند. اگر داری همین کار را میکنی، تاریخ سررسید را با روز تاپو هماهنگ کن. شکستن سپرده پیش از سررسید معمولاً سود همان دوره را از بین میبرد.
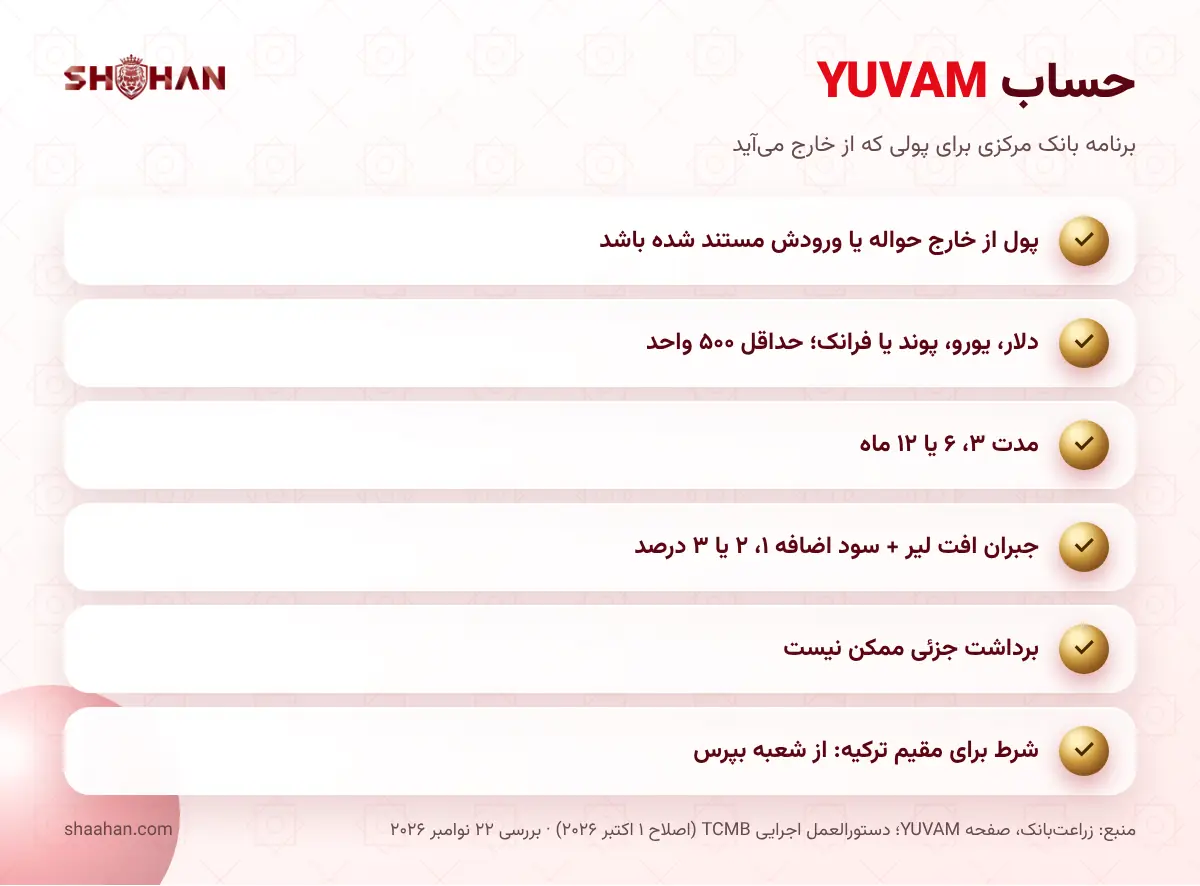
YUVAM؛ حساب لیری با پشتوانه نرخ ارز
YUVAM همان چیزی نیست که در بعضی سایتها آمده است. این حساب برنامه بانک مرکزی ترکیه برای کسانی است که پولشان از خارج به ترکیه میآید. زراعتبانک شرایطش را اینطور اعلام کرده است:
- پول باید از خارج حواله شده باشد یا سند ورود نقدی آن از خارج وجود داشته باشد.
- ارز مجاز: دلار، یورو، پوند و فرانک سوئیس. حداقل ۵۰۰ واحد، که با نرخ اعلامی TCMB در ساعت ۱۱ به لیر تبدیل میشود.
- مدت ۳، ۶ یا ۱۲ ماه. حداقل نرخ سود، ۴۰ درصد نرخ سیاستی بانک مرکزی است.
- اگر لیر ضعیف شود، اختلاف نرخ ارز جبران میشود. علاوه بر این، بانک مرکزی سالانه ۱، ۲ یا ۳ درصد (بسته به مدت) سود اضافه میدهد.
- برداشت جزئی ممکن نیست. شکستن پیش از سررسید ریسک از دست دادن بخشی از اصل پول را دارد.
زراعتبانک و آکبانک «خارجیهایی که شرایط عمومی افتتاح حساب را دارند» را هم مشمول دانستهاند. اینکه کسی که با کارت اقامت در ترکیه زندگی میکند هم واجد شرایط است یا نه، برای ما نامشخص ماند. دستورالعمل اجرایی TCMB هم در ۱ اکتبر ۲۰۲۶ اصلاح شده است. پیش از تصمیم، شرایط امروز را از شعبه بپرس.
پولت تا چه سقفی بیمه است؟
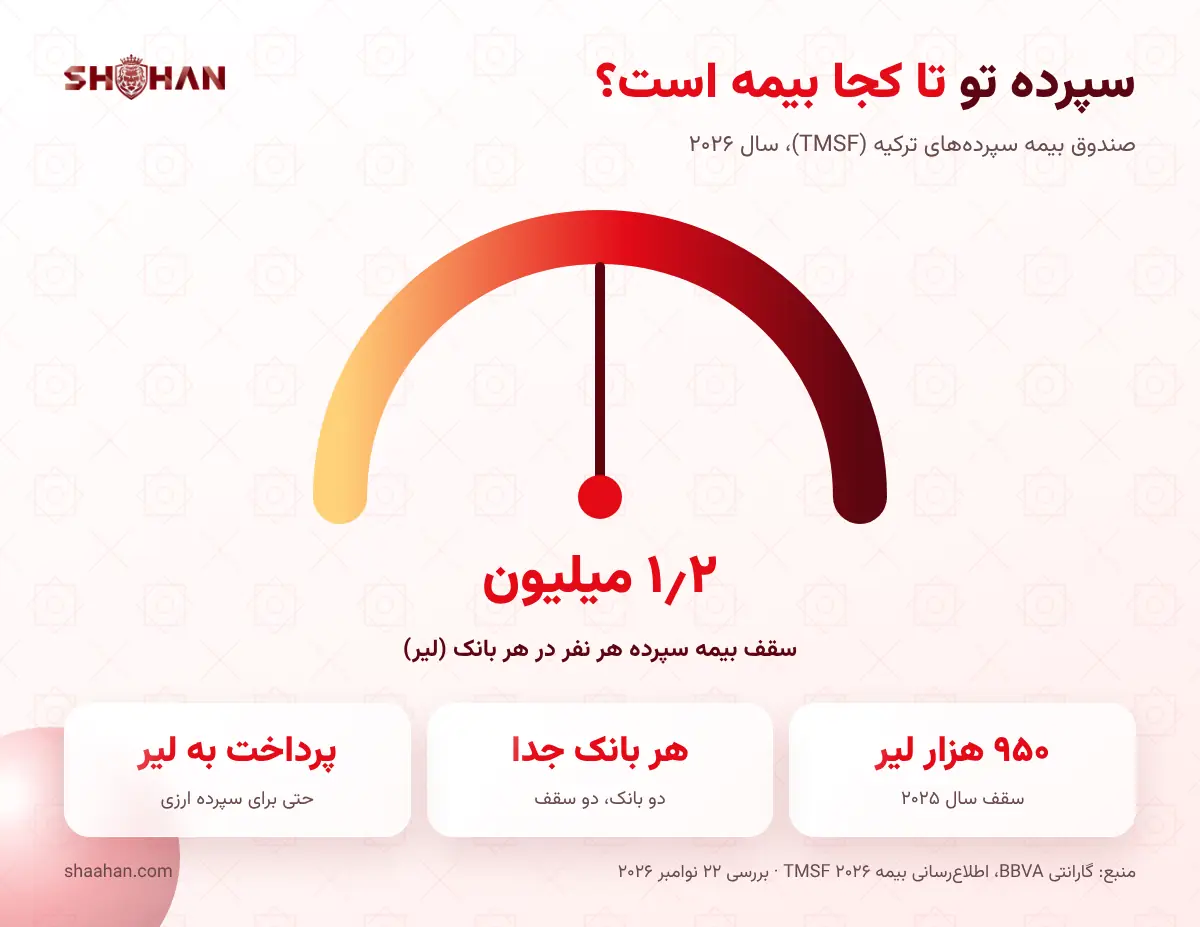
صندوق بیمه سپردههای ترکیه (TMSF) برای سال ۲۰۲۶ تا ۱٬۲۰۰٬۰۰۰ لیر سپرده هر نفر را در هر بانک تضمین میکند؛ سقف سال ۲۰۲۵ ۹۵۰ هزار لیر بود. این سقف برای جمع همه حسابهای یک نفر در یک بانک است، و هر بانک حساب جداگانه دارد. سپرده ارزی و طلا هم مشمول است، ولی پرداخت در صورت ورشکستگی بانک به لیر انجام میشود. پس اگر دو میلیون لیر داری، تقسیمش بین دو بانک هر دو بخش را زیر سقف نگه میدارد.
تابعیت ترکیه با سپرده بانکی
طبق بند (ç) ماده ۲۰ آییننامه تابعیت، خارجیای که دستکم ۵۰۰ هزار دلار یا معادل آن را با شرط نگهداری سهساله در بانکهای ترکیه سپرده کند و نهاد ناظر بانکی (BDDK) آن را تأیید کند، میتواند درخواست تابعیت استثنایی بدهد. مسیر ملکی این برنامه با ۴۰۰ هزار دلار، قواعد خودش را دارد که در راهنمای تابعیت ترکیه با خرید ملک توضیح دادهایم. سپرده سهساله یعنی پول بلوکه است و سود و ریسک ارزی همین صفحه دربارهاش صدق میکند. پیش از هر تصمیم، شرایط روز را از مرجع رسمی و یک وکیل دارای پروانه بپرس.
پیش از سپردهگذاری: حساب، مدارک، مسیر پول
برای سپردهگذاری اول به حساب بانکی در ترکیه نیاز داری. مدارک هر بانک و وضعیت ایرانیها را در راهنمای افتتاح حساب بانکی در ترکیه مرور کردهایم. بیشتر بانکها شماره مالیاتی هم میخواهند؛ گرفتنش چند دقیقه طول میکشد و در راهنمای شماره مالیاتی ترکیه آمده است. بانک ممکن است درباره منشأ پول سؤال کند. اسناد انتقال پول را از روز اول نگه دار، بهخصوص اگر بعداً قرار است با همین پول ملک بخری.
سؤالهای رایج درباره سود بانکی در ترکیه
سود بانکی در ترکیه ماهانه پرداخت میشود؟
در سپرده مدتدار، سود معمولاً در سررسید و یکجا پرداخت میشود. سپرده ۳۲ روزه که تمدید شود، در عمل ماهانه سود میدهد. حسابهای «روزانه» هم هستند که نرخ و شرط جدا دارند.
با ۱۰۰ هزار لیر هم میشود سپرده گذاشت؟
بله، ولی نرخهای تبلیغشده معمولاً برای مبالغ بالاتر از ۵۰۰ هزار لیر هستند. برای مبالغ کمتر، نرخ را در اپلیکیشن بانک با همان مبلغ و همان تعداد روز ببین.
مالیات سود سپرده در ترکیه برای ایرانیها فرق دارد؟
در جدولهای فعلی بانکها نرخ جداگانهای برای ملیتها دیده نمیشود. نرخ به نوع و مدت سپرده بستگی دارد: لیری تا ۶ ماه ۱۷٫۵٪، تا ۱ سال ۱۵٪، بیشتر ۱۰٪، و ارزی ۲۵٪.
سپرده ارزی بهتر است یا لیری؟
جواب قطعی ندارد. سپرده لیری سود اسمی بالاتری دارد و ریسک نرخ ارز را هم دارد. سپرده ارزی ریسک ارزی ندارد ولی ۲۵ درصد مالیات دارد و سودش پایین است. ما توصیه سرمایهگذاری نمیدهیم؛ فرمول بخش «سود واقعی» برای مقایسه با پیشبینی خودت است.
اگر بانک ورشکست شود، پولم چه میشود؟
صندوق TMSF در سال ۲۰۲۶ تا ۱٫۲ میلیون لیر از مجموع سپردههای هر نفر را در هر بانک به لیر پرداخت میکند. مازاد بر آن تضمین نشده است.
حساب خودت را با ما مرور کن
اگر پول را برای خرید ملک به ترکیه میآوری و نمیدانی تا روز معامله کجا نگهش داری، مبلغ تقریبی، زمان احتمالی خرید و محلههایی را که در نظر داری بفرست. با هم حساب میکنیم سررسید سپرده با روز تاپو جور درمیآید یا نه و هزینههای خرید چقدر از این پول را میگیرد. درباره انتخاب بانک یا پیشبینی نرخ نظر نمیدهیم.
برنامه پول و خرید را در واتساپ بفرست
اگر میخواهی بدانی ما چه کار میکنیم و چه کاری نمیکنیم، صفحه درباره شاهان را ببین. راهنمای کامل خرید در صفحه مشاوره مستقل شاهان برای خرید ملک و سرمایهگذاری در ترکیه است.
منابع و تاریخ بررسی (۲۲ نوامبر ۲۰۲۶): یاپیکردیبانک، نرخهای Stopaj سپرده؛ بانک مرکزی ترکیه، تصمیم شورای سیاست پولی ۲۲ اکتبر ۲۰۲۶؛ ریاست راهبرد و بودجه، تورم اکتبر ۲۰۲۶ (داده TÜİK)؛ ایشبانک، نرخ سپرده لیری؛ زراعتبانک، حساب YUVAM؛ دستورالعمل اجرایی YUVAM، TCMB (نسخه ۱ اکتبر ۲۰۲۶)؛ گارانتی BBVA، سقف بیمه TMSF ۲۰۲۶؛ TMSF؛ آژانس توسعه قونیه، فهرست مسیرهای تابعیت استثنایی (ماده ۲۰ آییننامه). منابع تکمیلی: CNN Türk، سود ۳۲ روزه بانکها (۱۱ نوامبر ۲۰۲۶)؛ تکویم، نرخ ۳۲ روزه بانکها (۴ نوامبر ۲۰۲۶)؛ هابرترک، قیمت واحد مسکن TCMB فصل سوم ۲۰۲۶؛ هابرترک، قیمت و اجاره ارزیابیشده TCMB فصل اول ۲۰۲۶؛ بلومبرگ اچتی، شاخص قیمت مسکن سپتامبر ۲۰۲۶. این صفحه توصیه سرمایهگذاری، مالیاتی یا حقوقی نیست.
تیم مشاوره ملکی شاهان در استانبول کنار خریدار است، نه فروشنده. هر عدد و قاعده این صفحه با منبع و تاریخ بررسی آمده و پیش از تصمیم باید برای همان واحد و همان تاریخ دوباره تأیید شود. درباره شاهان و شیوه کار ما